Lanseringspris — bara i dag

📄 Digital bok i PDF · läs i mobilen eller skriv ut den

Bokslut och årsredovisning i bilder 8 steg, alltid i samma ordning – från banken till årets resultat

Från debet och kredit till färdigt bokslut, för enskild firma och aktiebolag. Banken, momsen, periodiseringarna och avskrivningarna: varje ämne har sin sida, först teckningen och sedan det du behöver komma ihåg. 66 illustrerade sidor.

BÖRJA LÄRA DIG SÅ HÄR

🔒 Säker betalning · PDF via e-post · 30 dagars garanti

Varje ämne har sin egen sidaVarje bokslutssteg ritat, med förklaringen bredvid
66 illustrerade sidor66 sidor, från debet och kredit till inlämningen hos Bolagsverket
Aktuella källorBokföringslagen, BFN:s K2/K3 och Skatteverket
PDF via e-postFormat

Titta in i boken

Varje sida har en stor teckning och en ruta med de konton, belopp och steg du behöver kunna:

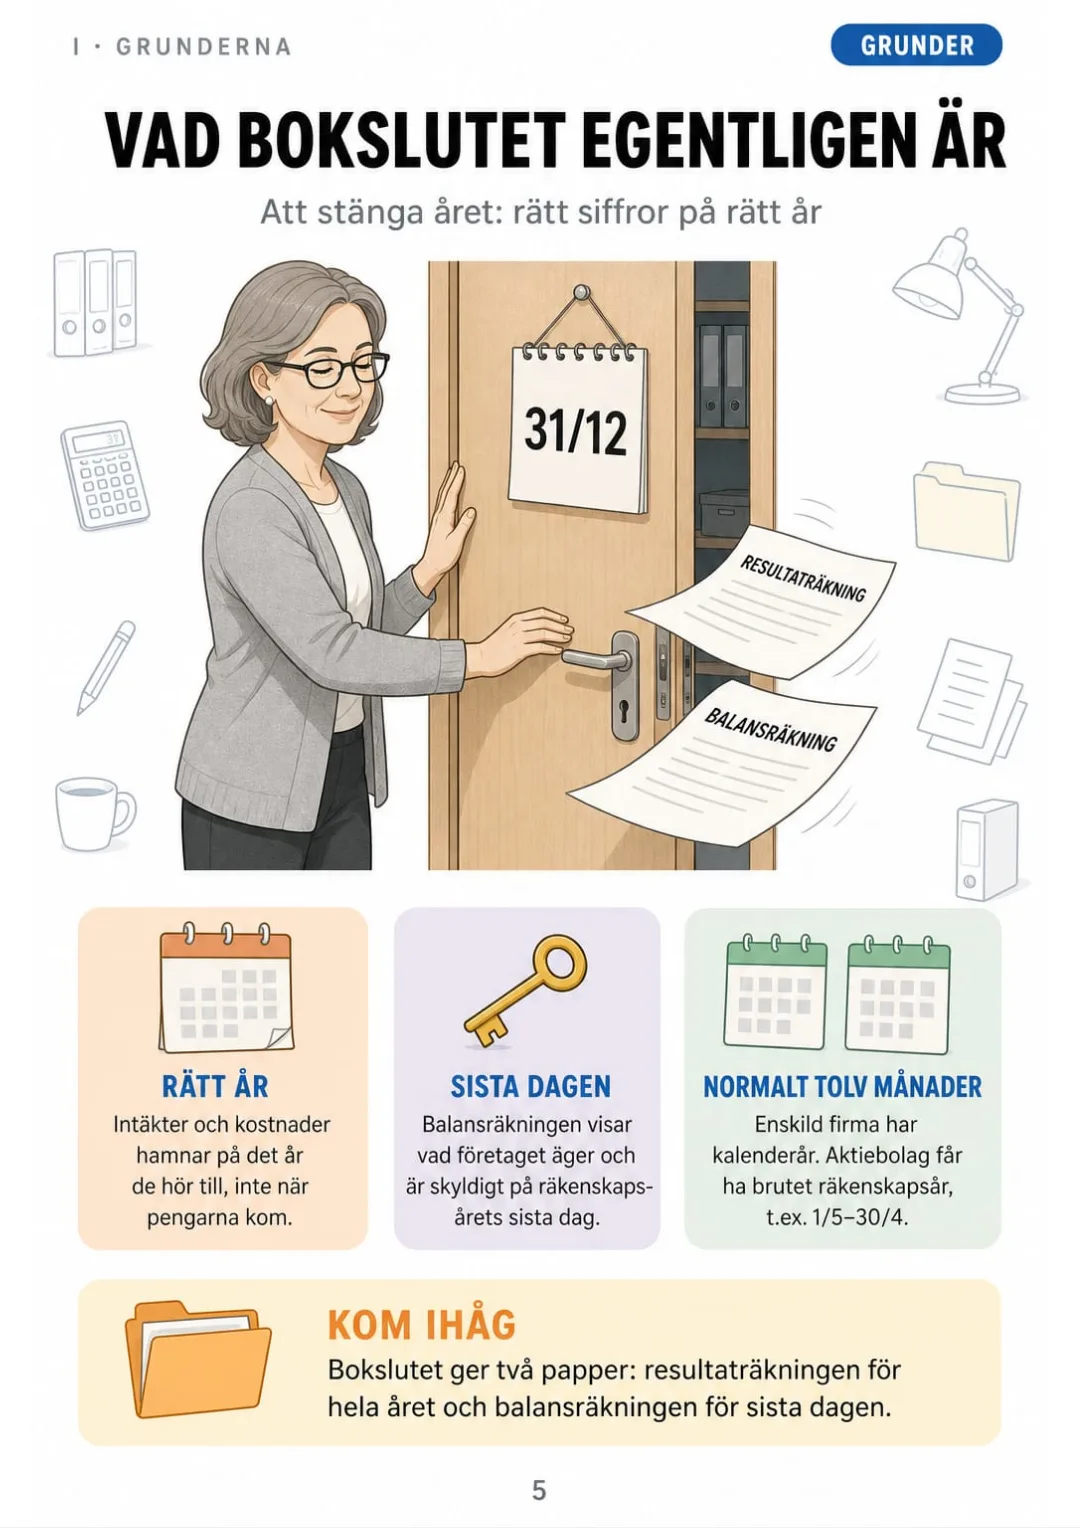
Bokslutet = rätt intäkter och kostnader på rätt år + en korrekt bild den sista dagen.
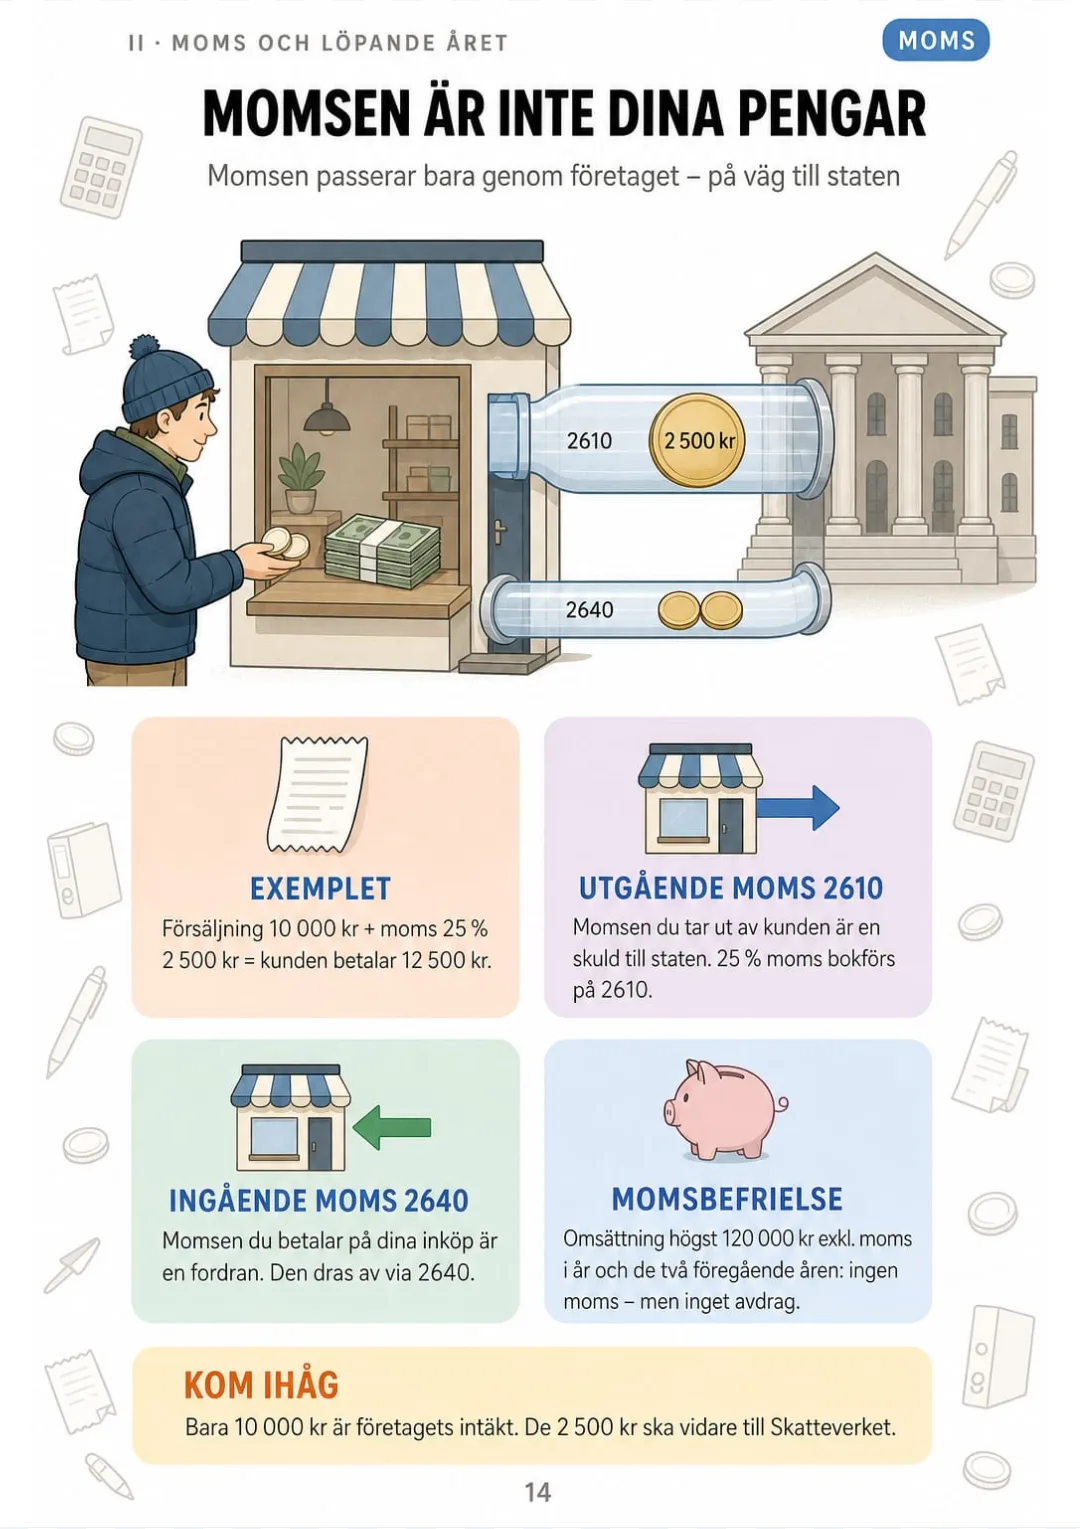
10 000 kr är intäkt, 2 500 kr moms är en skuld på 2610
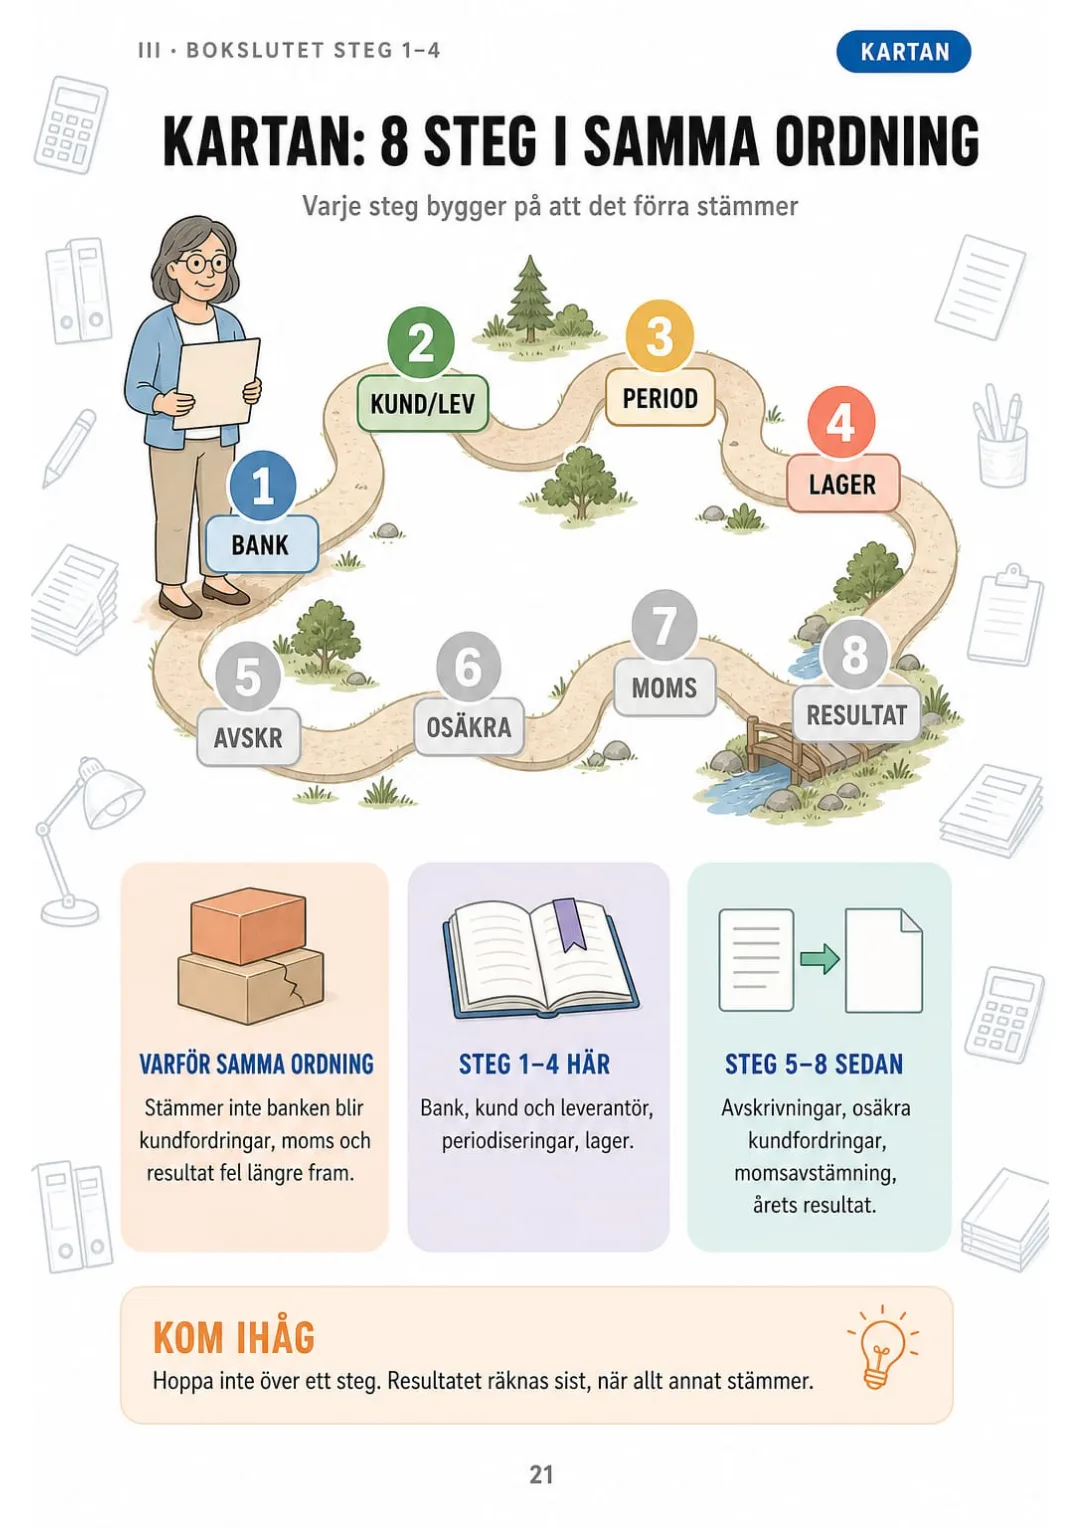
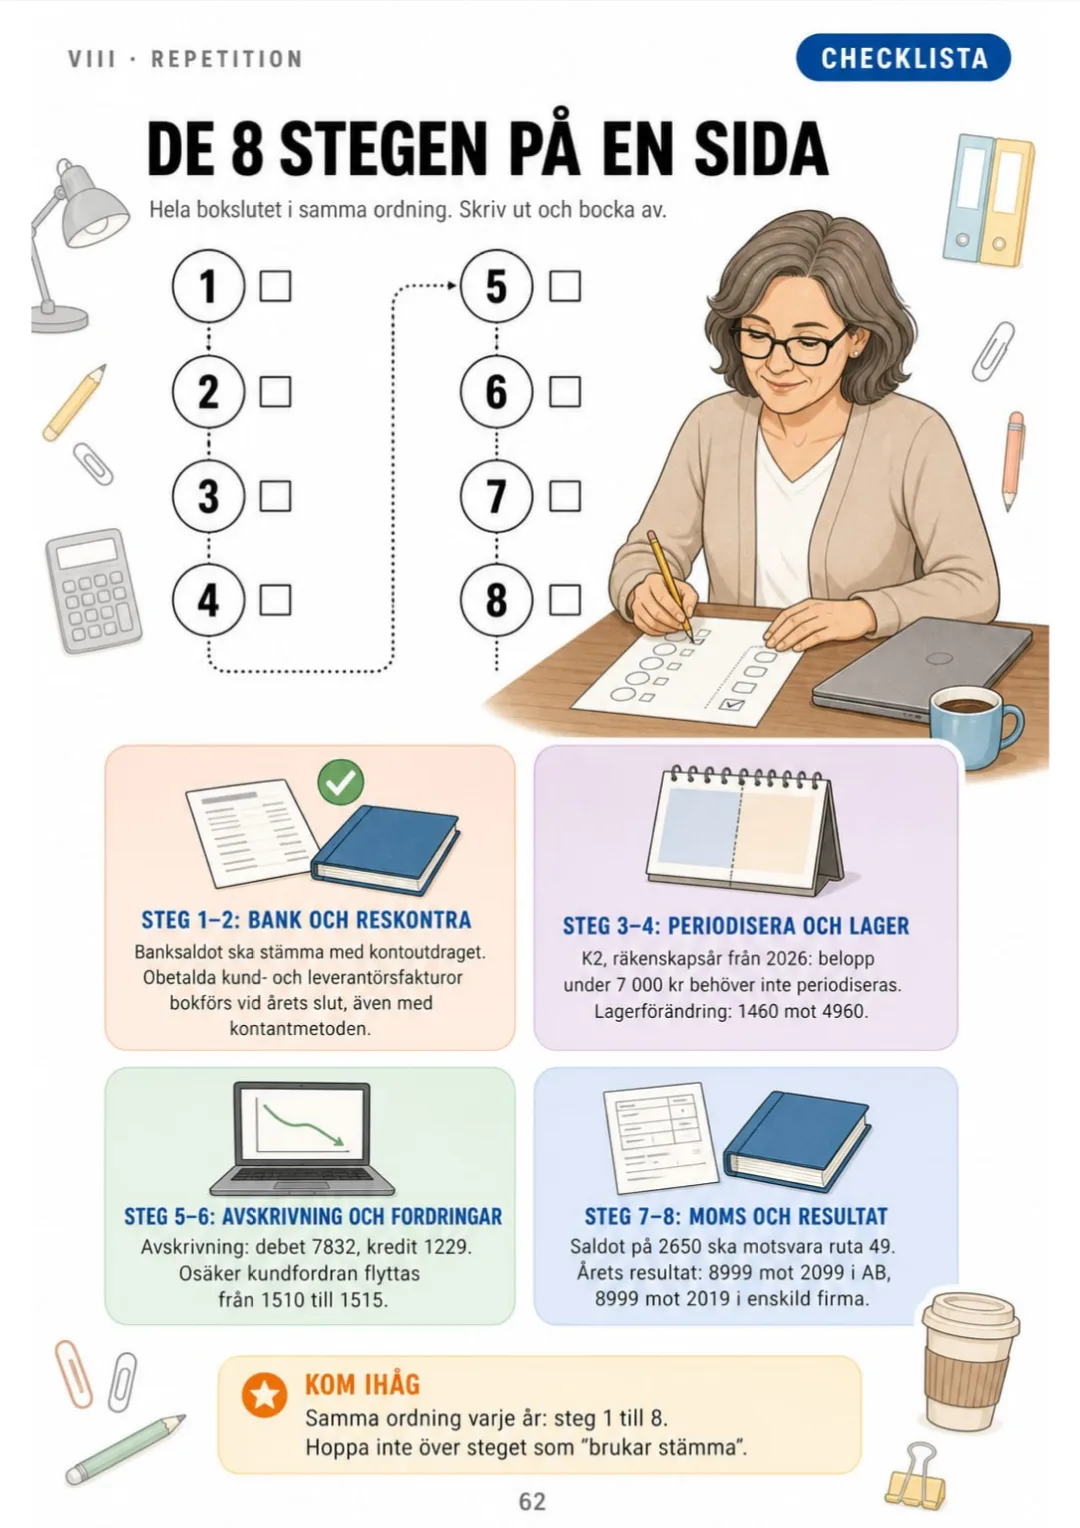
Bank → kund/leverantör → periodiseringar → lager → avskrivningar → osäkra fordringar → moms → resultat
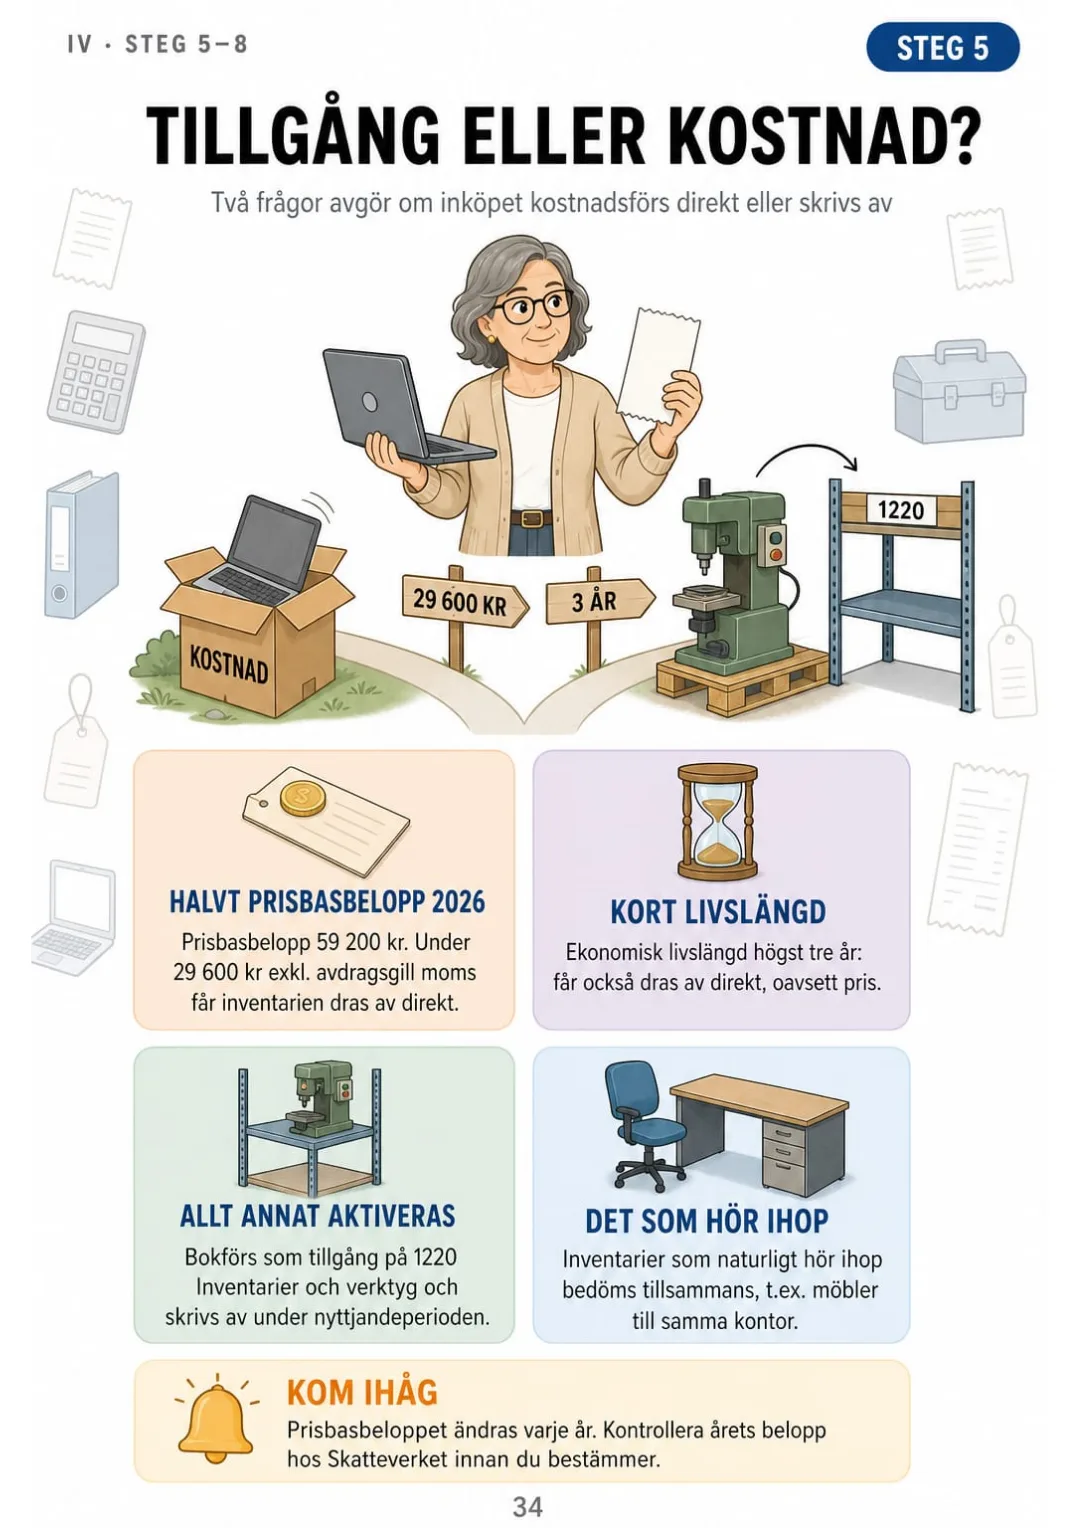
Under 29 600 kr exkl. moms (2026) eller högst tre års livslängd: direkt avdrag.
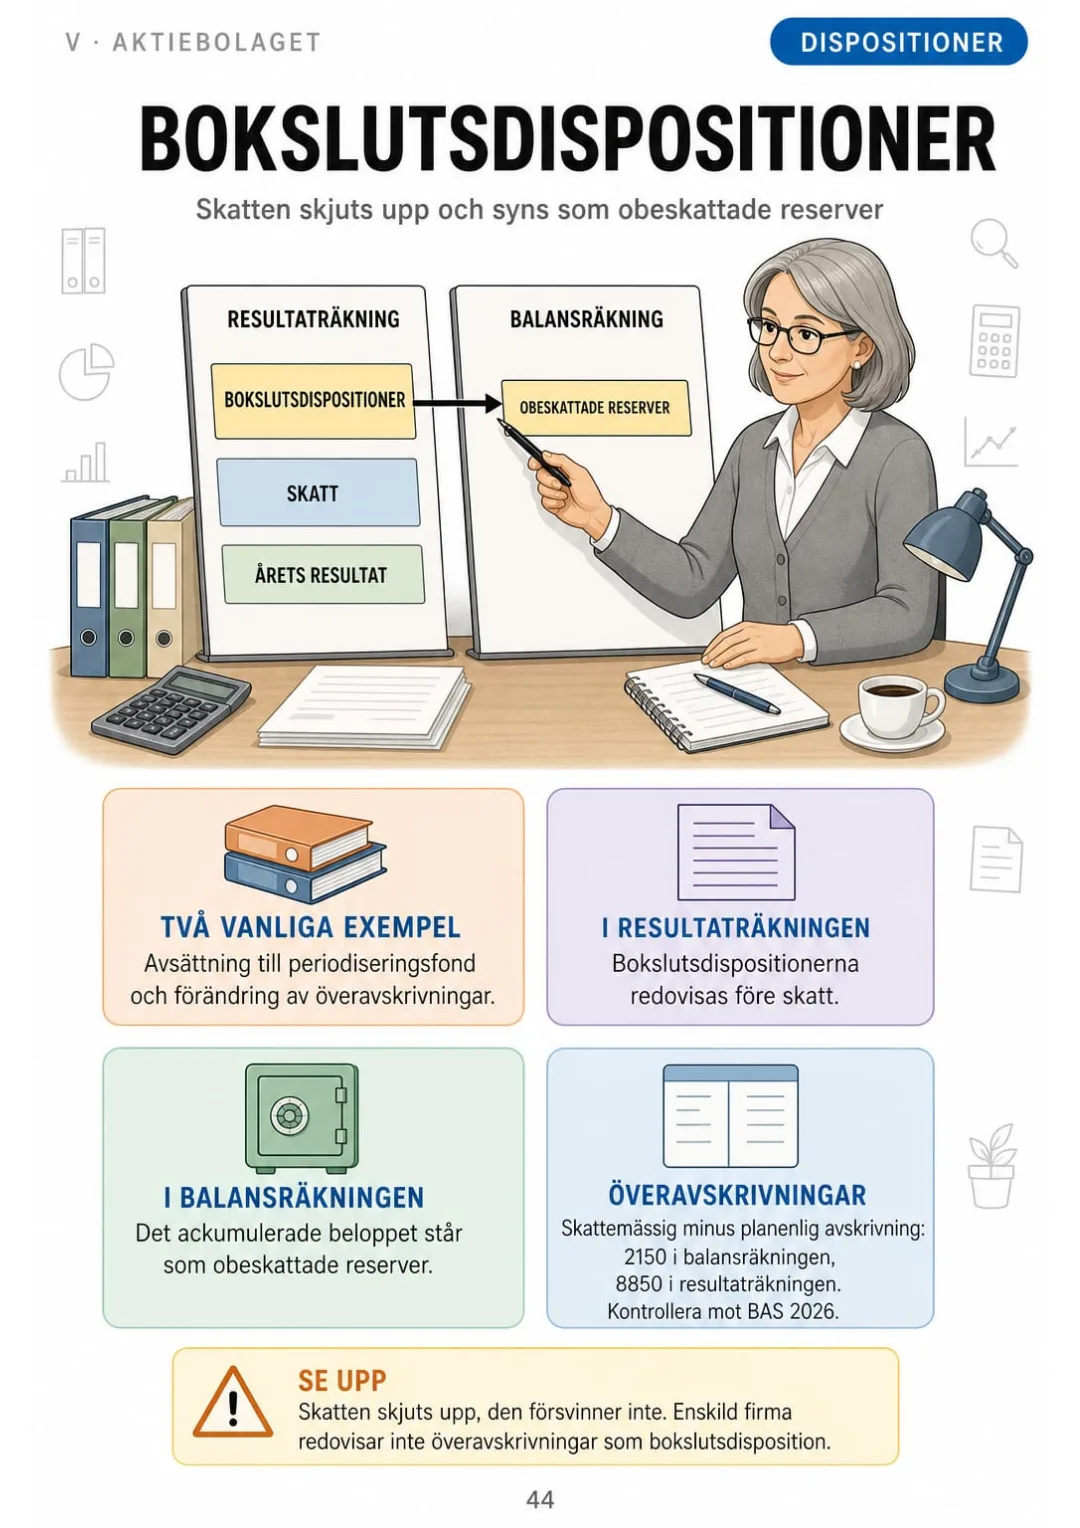
Före skatt i resultaträkningen, obeskattade reserver i balansräkningen
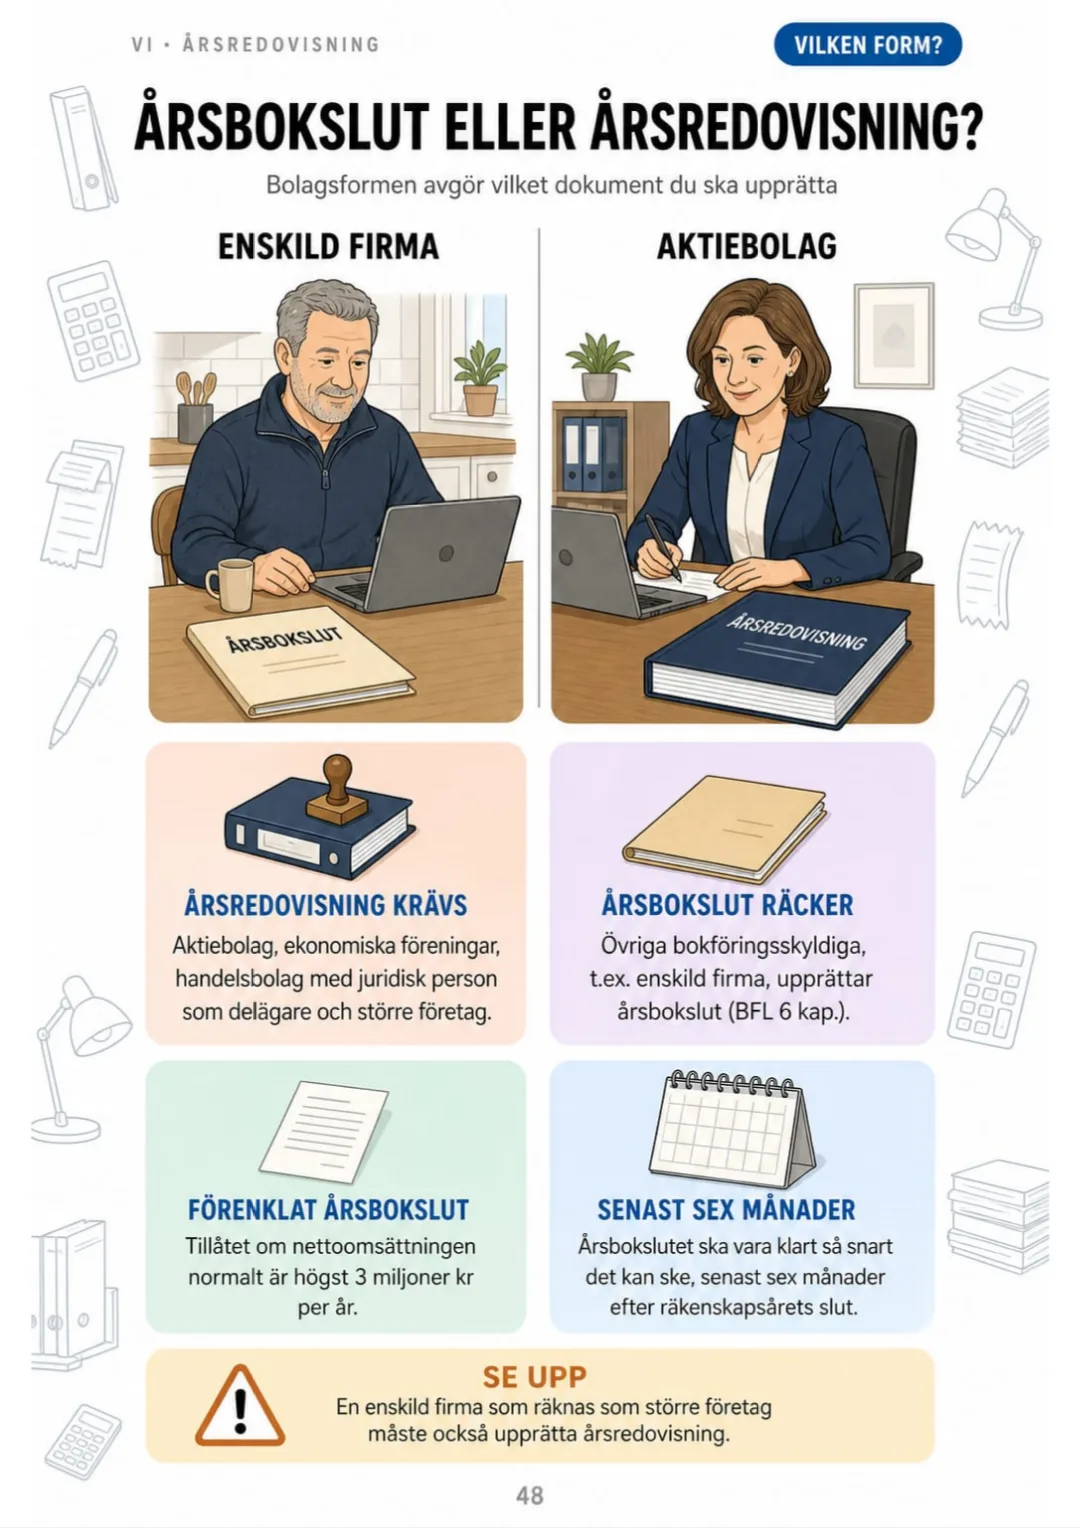
Årsbokslut, förenklat årsbokslut (högst 3 milj. kr) eller årsredovisning – enligt Bokföringslagen 6 kap.
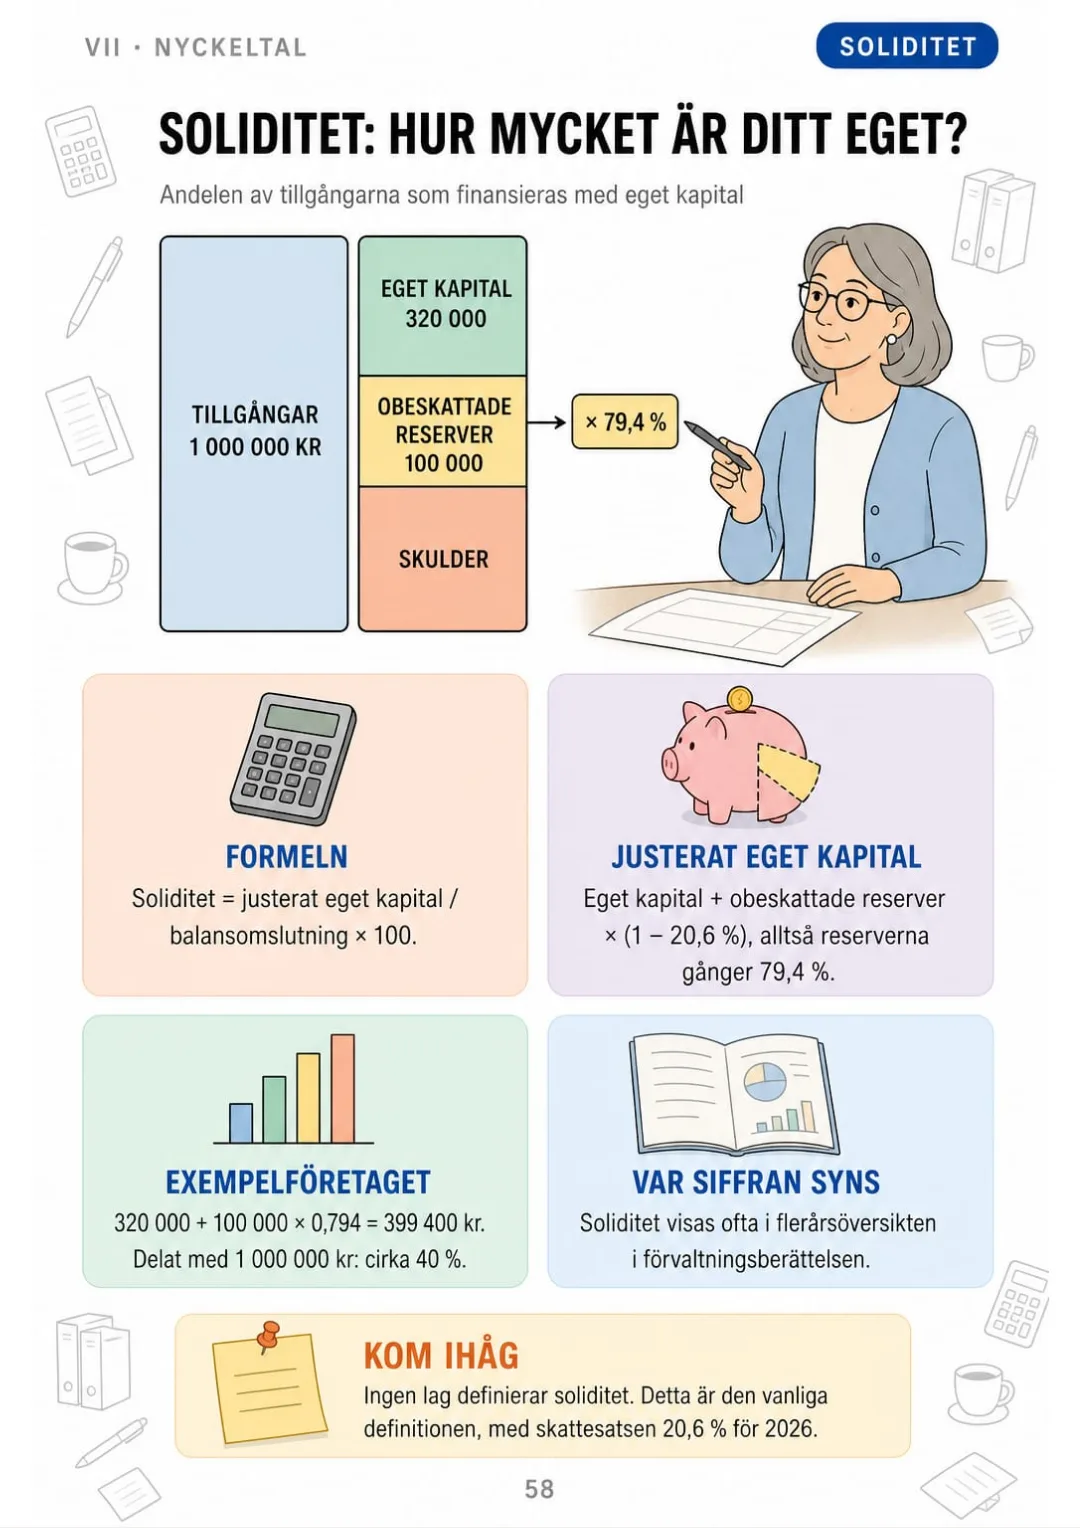
Soliditet = (eget kapital + obeskattade reserver × 79,4 %) / balansomslutning × 100
8 steg, konto och kontroll för varje steg – från banken till årets resultat.

Svep för att se fler →

Det här är riktiga sidor ur boken. Innehållet är komplett: 8 delar och 62 ämnen.

Du har läst guiderna. Det som saknades var ordningen.

Det är januari. Du öppnar bokslutet i bokföringsprogrammet och det frågar efter periodiseringar, avskrivningar och momsavstämning. Du vet inte ens vilket steg som kommer först.

Guiderna beskriver varje moment i långa stycken, ett i taget, men inte hur de hänger ihop. Så du hoppar mellan bank, moms och lager, och ingenting går ihop.

Bank → kund/leverantör → periodiseringar → lager → avskrivningar → osäkra fordringar → moms → resultat

I boken är bokslutet en karta: åtta steg i samma ordning, från banken till årets resultat. Varje steg är en ruta med en pil till nästa, och samma exempelföretag i kronor följer med hela vägen.

Sedan har varje steg sin egen sida: kundfordringar, förutbetalda kostnader, lagerförändringen, linjär avskrivning och momsen som inte går ihop.

Du vet var du är, vad som kommer härnäst och varför. Du tar nästa steg utan att leta i guiderna igen.

JÄMFÖR SJÄLV

Samma momsregel, två sätt att lära sig den

I STÄLLET FÖR DET HÄR
  • Guiden: rad efter rad med text
  • Moms och konton förklarade bara med ord
  • Du går in i bokslutet med frågor
Mervärdesskatt som debiteras vid försäljning av varor och tjänster utgör inte en intäkt för den skattskyldige utan ska redovisas som en kortfristig skuld till staten. Vid en försäljning om 12 500 kronor inklusive skatt, med en skattesats om 25 procent, redovisas således 10 000 kronor som nettoomsättning, medan 2 500 kronor bokförs som utgående mervärdesskatt på avsett skuldkonto, exempelvis konto 2610 enligt gängse kontoplan. Skulden regleras därefter i samband med momsdeklarationen, varvid avräkning sker mot ingående mervärdesskatt hänförlig till förvärv i verksamheten.
VÄLJ DET HÄR
  • Momsen ritad som pengar du bara förvaltar åt staten
  • Beloppen och kontot i en ruta
  • Du ser det och förstår det
10 000 kr är intäkt, 2 500 kr moms är en skuld på 2610
INNEHÅLL

Se innehållet: 8 delar och 62 ämnen

Grunderna, moms och det löpande året, bokslutet i 8 steg, aktiebolagets skatt, vägen till årsredovisningen, nyckeltalen och repetitionen: 66 sidor, alla illustrerade

IGrunderna som bär bokslutet · s. 5-13
  1. Vad bokslutet egentligen är
  2. Balansräkningen är en våg
  3. Resultaträkningen är en film över året
  4. Debet och kredit utan att gissa
  5. Varje verifikation är en pil mellan två konton
  6. BAS-kontoplanen på en sida
  7. Grundbok och huvudbok
  8. Kontantmetoden eller fakturametoden
  9. Exempelföretaget som följer med genom boken
IIMoms och det löpande året · s. 14-20
  1. Momsen är inte dina pengar
  2. Momssatserna och var de bokförs
  3. Momsdeklarationen: från konto till ruta
  4. Omvänd skattskyldighet i byggsektorn
  5. Skattekontot 1630
  6. Eget uttag och egen insättning
  7. Löner och arbetsgivaravgifter i korthet
IIIBokslutet i 8 steg: steg 1–4 · s. 21-33
  1. Kartan: de 8 stegen i samma ordning
  2. Steg 1: bankavstämningen
  3. Steg 1: när banken inte stämmer
  4. Steg 2: kundfordringar
  5. Steg 2: leverantörsskulder
  6. Steg 3: vad periodisera betyder
  7. Steg 3: förutbetalda kostnader
  8. Steg 3: upplupna kostnader
  9. Steg 3: förutbetalda och upplupna intäkter
  10. Steg 3: beloppsgränsen för periodisering i K2
  11. Steg 3: semesterlöneskuld
  12. Steg 4: inventera lagret
  13. Steg 4: lagerförändringen
IVBokslutet i 8 steg: steg 5–8 · s. 34-43
  1. Steg 5: tillgång eller kostnad?
  2. Steg 5: linjär avskrivning
  3. Steg 5: planenligt och skattemässigt
  4. Steg 5: anläggningsregistret
  5. Steg 6: osäkra kundfordringar
  6. Steg 6: när förlusten är konstaterad
  7. Steg 7: momsavstämningen
  8. Steg 7: momsen som inte går ihop
  9. Steg 8: årets resultat
  10. Steg 8: provbalansen innan du stänger
VAktiebolaget: skatt och dispositioner · s. 44-47
  1. Bokslutsdispositioner
  2. Periodiseringsfond
  3. Bolagsskatten
  4. Kontrollbalansräkning
VIFrån bokslut till årsredovisning · s. 48-57
  1. Årsbokslut eller årsredovisning?
  2. K2 eller K3
  3. Årsredovisningens fyra delar
  4. Läsa resultaträkningen rad för rad
  5. Läsa balansräkningen rad för rad
  6. Noter och förvaltningsberättelse
  7. Underskrift, stämma och fastställelseintyg
  8. Inlämning till Bolagsverket
  9. Enskild firma: NE-bilagan
  10. Arkivering
VIISiffrorna som berättar · s. 58-61
  1. Soliditet
  2. Kassalikviditet
  3. Vinstmarginal och rörelsemarginal
  4. Jämför två år
VIIIRepetition och checklista · s. 62-66
  1. De 8 stegen på en sida
  2. Vanliga misstag i bokslutet
  3. Konton att ha till hands
  4. Ordlista: bokslutsorden på svenska
  5. Datum att hålla koll på

En sida, ett ämne, allt klart

Tänk så här:

Det är februari och du ska periodisera en försäkring som du betalade i oktober för ett helt år framåt. Programmet vill ha ett konto och ett belopp, nu.

Du slår upp sidan om förutbetalda kostnader och ser året ritat som en tidslinje: den del som hör till nästa år flyttas med en pil till balansräkningen, med beloppet i kronor bredvid.

Före skatt i resultaträkningen, obeskattade reserver i balansräkningen

Samma sak med bankavstämningen, lagerförändringen, linjär avskrivning, periodiseringsfonden och soliditeten: varje ämne på sin egen sida.

Bokslut och årsredovisning i bilder är 66 illustrerade sidor, ett ämne per sida, och i slutet de 8 stegen på en sida, vanliga misstag, konton att ha till hands och en ordlista.

Det du ser ritat behöver du inte plugga in utantill.

Det här hittar du i ”Bokslut och årsredovisning i bilder”:

Is. 5-13

Grunderna som bär bokslutet

Vad bokslutet är, balansräkningen som en våg, resultaträkningen som en film, debet och kredit, verifikationer, kontoplanen, grundbok och huvudbok, kontant- eller fakturametoden och exempelföretaget.

IIs. 14-20

Moms och det löpande året

Varför momsen inte är dina pengar, momssatserna, momsdeklarationen ruta för ruta, omvänd skattskyldighet, skattekontot, eget uttag och löner i korthet.

IIIs. 21-33

Bokslutet i 8 steg: steg 1–4

Kartan över de 8 stegen, bankavstämningen och när den inte stämmer, kundfordringar, leverantörsskulder, alla periodiseringar, 5 000-kronorsregeln, semesterlöneskulden och lagret.

IVs. 34-43

Bokslutet i 8 steg: steg 5–8

Tillgång eller kostnad, linjär avskrivning, planenligt och skattemässigt, anläggningsregistret, osäkra kundfordringar, momsavstämningen, årets resultat och provbalansen.

Vs. 44-47

Aktiebolaget: skatt och dispositioner

Bokslutsdispositioner, periodiseringsfond, bolagsskatten och kontrollbalansräkning.

VIs. 48-57

Från bokslut till årsredovisning

Årsbokslut eller årsredovisning, K2 eller K3, årsredovisningens fyra delar, resultat- och balansräkningen rad för rad, noter, underskrift och stämma, inlämning till Bolagsverket, NE-bilagan och arkivering.

VIIs. 58-61

Siffrorna som berättar

Soliditet, kassalikviditet, vinst- och rörelsemarginal och hur du jämför två år.

VIIIs. 62-66

Repetition och checklista

De 8 stegen på en sida, vanliga misstag, konton att ha till hands, ordlista och datum att hålla koll på.

I slutet av boken: De 8 stegen på en sida, vanliga misstag, konton att ha till hands, ordlista och viktiga datum.
Dessutom: 2 gratisböcker

Övningsboken: bokslutet med lösningar

BONUS 1: ”Övningsboken: bokslutet med lösningar”

Värde separat: 17,90 US$

Öva varje bokslutssteg på egen hand med räkneexempel i kronor och se den färdiga lösningen direkt efteråt.

De 10 vanligaste misstagen i bokslutet

BONUS 2: ”De 10 vanligaste misstagen i bokslutet”

Värde separat: 14,90 US$

Se felen före och efter på samma sida, så att du känner igen dem i din egen bokföring innan du stänger året.

Bokslut och årsredovisning i bilder plus 2 gratisböcker

  • Bokslut och årsredovisning i bilder: 66 illustrerade sidor63 US$
  • BONUS 1: Övningsboken: bokslutet med lösningar17,90 US$
  • BONUS 2: De 10 vanligaste misstagen i bokslutet14,90 US$
  • PDF i hög upplösning för utskriftIngår
Totalt värde 95,80 US$
DITT PRIS:
27 US$
DU SPARAR 68,80 US$
JA, JAG VILL HA DEN FÖR 27 US$

📄 Det är en digital bok i PDF: den kommer via e-post, inget skickas i pappersform.

Säkert köpKrypterad betalning30 dagars garanti

PDF via e-post: Vi skickar ”Bokslut och årsredovisning i bilder” som PDF till din e-post, och dessutom båda gratisböckerna. Du betalar en gång: inga delbetalningar eller extra avgifter.

Vem boken är för

Du läser till redovisningsassistent

Du läser till redovisningsassistent

Du ser hela bokslutet som en karta i 8 steg innan LIA:n, med samma exempelföretag i kronor från första till sista sidan.

Bokslutet närmar sig

Bokslutet närmar sig

Du följer stegen i samma ordning, från bankavstämningen till årets resultat, och vet vad programmet frågar efter i varje moment.

Du driver eget företag

Du driver eget företag

Du förstår din egen balans- och resultaträkning: NE-bilagan i enskild firma eller årsredovisningen i aktiebolaget, innan du skickar in eller skriver under.

Allt du får i dag

95,80 US$27 US$
JA, JAG VILL HA DEN FÖR 27 US$

📄 Det är en digital bok i PDF: den kommer via e-post, inget skickas i pappersform.

30DAGARS
GARANTI

30 dagars garanti

Prova ”Bokslut och årsredovisning i bilder” med gratisböckerna: du har 30 dagar på dig.

Vi betalar tillbaka allt om filen inte går att öppna, om boken inte är den du ser här, om du debiterats två gånger eller om mejlet inte kommer fram. Skriv bara till oss.

Du betalar bara en gång. Ingen prenumeration.

Vanliga frågor

Är den för mig om jag har enskild firma och aldrig har gjort ett bokslut själv?

Ja. Boken börjar med debet och kredit och balansräkningen som en våg och bygger sedan steg för steg. Den förutsätter inga förkunskaper i redovisning. Den täcker både enskild firma (årsbokslut och NE-bilagan) och aktiebolag (årsredovisning och bolagsskatt).

Var kommer innehållet ifrån?

Från svenska källor: Bokföringslagen, Årsredovisningslagen, Bokföringsnämndens allmänna råd (K2, K3 och årsbokslut), Skatteverkets vägledning om moms och inkomstskatt och Bolagsverkets regler för årsredovisning. Kontonumren följer BAS-kontoplanen, och belopp och gränser gäller räkenskapsåret 2026. Boken fungerar oavsett vilket bokföringsprogram du använder.

Är det officiellt material?

Nej. Det är ett fristående studiematerial utan anknytning till Skatteverket, Bolagsverket, Bokföringsnämnden eller någon annan myndighet.

Ersätter den kursen eller redovisningsbyrån?

Nej. Boken är utbildningsmaterial, inte skatte-, redovisnings- eller juridisk rådgivning. Den hjälper dig att förstå bokslutet och prata med din byrå, men ersätter inte kursen eller en rådgivare för just ditt företag.

Är övningsuppgifterna samma som på provet?

Nej. Övningarna är skrivna för den här boken och är inga officiella provfrågor från någon kurs eller utbildning.

När och hur får jag den?

Boken och de 2 gåvorna kommer som PDF via e-post, till den adress du anger när du betalar.

Måste jag betala varje månad?

Nej. Du betalar en gång. Det finns inget abonnemang.

Kan jag få den på papper?

Nej, boken kommer som PDF. Men den går att skriva ut, hela boken eller bara de sidor du vill ha bredvid datorn under bokslutet.

Hur fungerar återbetalningen?

30 dagars garanti: om en fil inte går att öppna, om innehållet inte är det som produktsidan beskriver, om du har debiterats två gånger eller om mejlet aldrig kom fram, skriv till oss så återbetalar vi hela beloppet.

Hur fungerar återbetalningen?

Du har 30 dagar. Vi betalar tillbaka allt om filen inte går att öppna, om boken inte är den du ser på den här sidan, om du debiterats två gånger eller om mejlet inte kommer fram: skriv bara till oss.

Innan du stänger sidan

Slut på att läsa om utan att något fastnar.

Momsen på 2610 ser du ritad och klar.

Du går in i bokslutet och vet var allt finns.

Med bilder lär man sig snabbare.

Boken finns här nedanför.

Engångsbetalning: 27 US$ · Garanti: 30 dagar · PDF via e-post

JA, JAG VILL HA DEN FÖR 27 US$

📄 Det är en digital bok i PDF: den kommer via e-post, inget skickas i pappersform.